Nスタが暴いたJA共済の実態と自爆営業の闇|最新の改善状況まで徹底検証
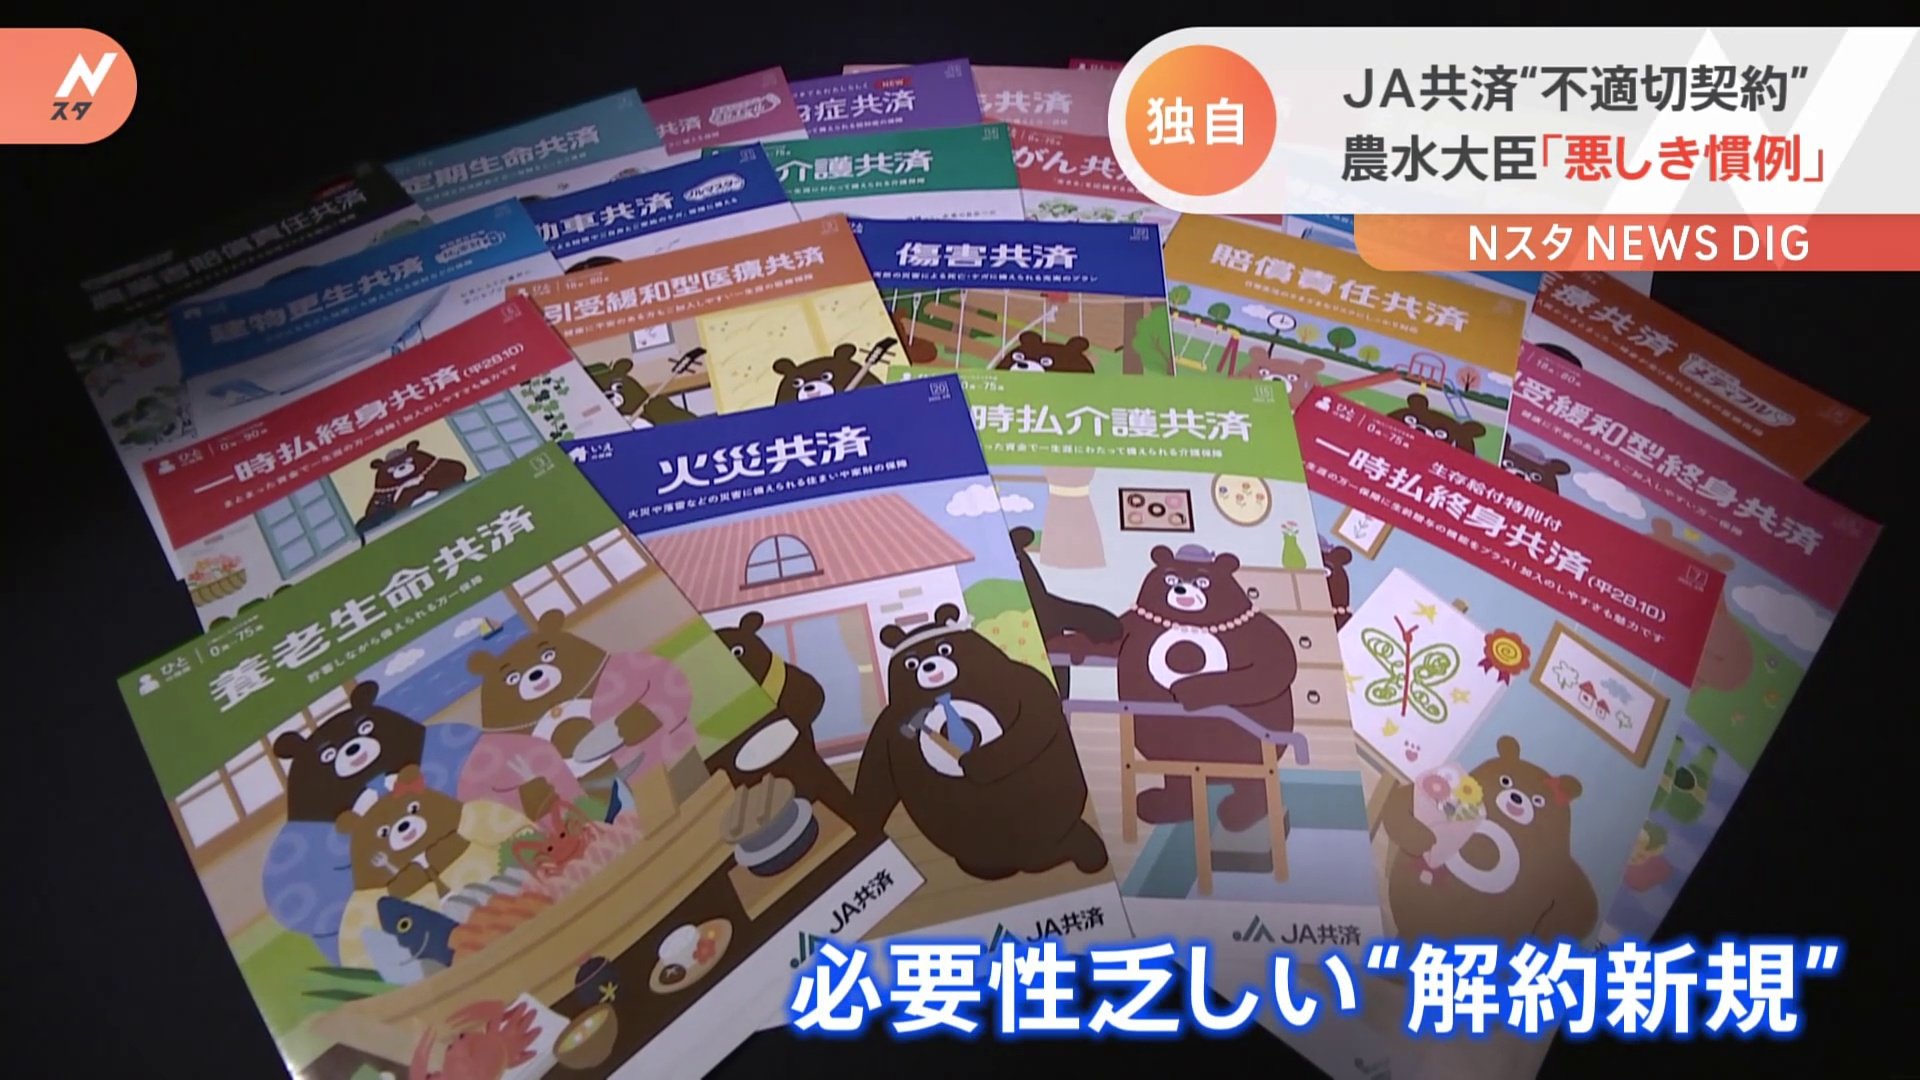
夕方の報道番組『Nスタ』(TBS系)で放送されたJA共済の潜入・追跡特集は、長年タブー視されてきた巨大組織の暗部に切り込み、視聴者や金融業界に大きな衝撃を与えました。画面越しに語られた現役職員の苦悩、積み上がる自腹契約の領収書、そして交通事故対応をめぐる加入者との摩擦は、地域密着型を掲げる組織のイメージを根底から覆す内容でした。
地域農業を支えるはずの協同組合で、一体何が起きていたのでしょうか。本稿では、報道特番で暴かれた過酷な推進目標のからくりから、事故対応トラブルの背景にある構造的要因、農林水産省による行政指導と業務改善の進捗まで、現場取材の知見を交えて客観的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:Nスタの特集報道により、職員が自腹で保険料を払い続ける「自爆営業」や過度な推進目標の実態が白日の下に晒された。
- 要点2:自動車共済における示談交渉の遅れや支払いトラブルの背景には、一般損保と異なる専従体制の不足と組織構造の歪みが存在していた。
- 要点3:農林水産省の業務改善指導を経て目標制度の見直しが進む一方、地域ごとの単協における体質改善の進捗には温度差が残る。
【報道の全貌】NスタのJA共済特集が暴いた「推進目標」と過酷な現場実態
TBSの報道番組『Nスタ』が組んだNスタ JA共済 特集では、長年ささやかれながらも表沙汰にならなかった農協組織の労働実態にスポットが当てられました。カメラの前に立った現役職員たちの告白は、耳を疑うような数字と証言の連続でした。
報道で特に焦点が当てられたのは、「推進目標」という名目で全職員に課せられていた事実上の販売ノルマです。金融や共済の専任担当者(ライフアドバイザー=LA)だけでなく、営農指導員や購買担当、さらには一般事務職や新入職員に至るまで、職種を問わず多額の契約獲得が義務付けられていました。達成できなければ上司からの厳しい叱責や同調圧力が待っており、職員たちの精神的負担は限界に達していました。
番組内で明かされた元職員の手記には、「目標未達者は会議で吊るし上げられ、人格を否定されるような言葉を浴びせられた」と生々しく綴られていました。組織防衛と地域での立場を守るため、職員たちは次第に常軌を逸した手段へと追い込まれていくことになります。

内部告発の真相|なぜ職員は「自爆営業」と「解約ペナルティ」に追い込まれたのか
番組が浮き彫りにした最も深刻な問題が、職員自らが契約者となって掛け金を支払い続ける「自爆営業」です。JA共済 自爆営業 理由を深掘りすると、単なる個人の営業力不足ではなく、逃げ場を塞ぐ巧妙な評価システムが存在していました。
職員が自腹を切らざるを得ない決定打となっていたのが、いわゆる「解約ペナルティ」の存在です。仮に親族や知人に頼み込んで契約を結んでもらっても、短期間(多くは2年から3年以内)で解約されると、それまでに獲得した評価ポイントが大幅にマイナスされ、過年度の推進実績の取り消しや賞与の減額措置が取られる仕組みになっていました。
この過酷なペナルティを回避するため、知人が解約を申し出た保険契約を自分の口座引き落としに変更して掛け金を肩代わりし続ける事例が後を絶ちませんでした。ある現役職員のJA共済 内部告発 真相によれば、「手取り月給約20万円のうち、毎月10万円以上が自分名義の共済掛金として天引きされ、生活のためにカードローンで借金を重ねる同僚もいた」といいます。健全な生活を守るための共済が、職員の生活を直接破壊するという本末転倒な事態が常態化していました。
自動車共済の事故対応トラブルと「支払い拒否」の噂をデータで徹底比較
組織内部の歪みは、加入者へのサービス品質にも影を落としていました。ネット上でも頻繁に話題に上るJA共済 自動車共済 トラブルや「示談が進まない」「保険金が出ない」といった不満の声について、一般大手損害保険会社との比較からその背景を検証します。
| 項目 | JA共済(自動車共済) | 大手損害保険会社 | 編集部の見解・評価 |
|---|---|---|---|
| 事故対応体制 | 各単協窓口および専任損調担当(地域差あり) | 24時間365日対応の専門集中センター | 初期初動のスピードと専従度で損保に分がある |
| 示談交渉の専門性 | 担当者の経験値に依存、兼務職員が窓口になる例も | 専門アジャスター・専属弁護士ネットワーク完備 | 複雑な過失割合交渉で対応の遅れが生じやすい |
| 保険料・掛金水準 | 営利を目的としないため割安な設定が多い | 代理店型は高め、ダイレクト型は中程度 | 掛金の安さは大きなメリットだが対応力とのトレードオフ |
| 支払いトラブルの性質 | 審査規定の厳格適用・連絡頻度の少なさによる不信感 | 約款解釈の相違・過失割合の不服 | 「支払い拒否」というより連絡不備が誤解を生む傾向 |
ネット上で囁かれるJA共済 支払い拒否 噂について精査すると、正当な理由なく支払いを突っぱねているわけではなく、JA共済 交通事故 示談交渉における連絡の遅れや進捗報告の滞りが、被害者や契約者に「出し渋り」という強い不信感を与えているケースが大半を占めています。損害保険会社に比べて現場の損害調査専従スタッフの数が限られており、案件を抱え込みすぎた担当者が対応を遅延させてしまう構造的問題が浮き彫りになっています。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判
報道後のJA共済 評判 ネットの反応をSNSや掲示板などで追跡調査すると、利用者と職員双方から膨大な声が寄せられていることが分かります。
契約者側の意見として目立つのは、「地域担当者が親切で顔なじみだから安心」というポジティブな評価がある一方で、「いざ事故が起きたときの土日対応が遅い」「相手方がJA共済だと示談交渉が難航する」という不満の声です。地方都市などではJAのネットワークが生活基盤と直結しているため、多少の不満があっても契約を継続せざるを得ない地域特有の事情も見受けられます。
一方、現場の職員側からは「報道を機に世間の目が厳しくなった」「窓口でお客様から『ノルマ大変だね』と同情されるのが辛い」といった複雑な心境が吐露されています。JA共済 職員 労働環境に対する世間の関心が一気に高まったことで、現場には過渡期特有の緊張感が漂っています。
一般に知られていない盲点とネットの誤解|損保との根本的な仕組みの違い
ネット上の情報の中には、JA共済と一般的な損害保険会社の制度的差異を混同した誤解も少なくありません。最も重要な違いは、適用される法律と監督官庁の管轄です。
民間保険会社が「保険業法」に基づき金融庁の監督を受けるのに対し、JA共済は「農業協同組合法」に基づき農林水産省の監督を受けています。この違いはセーフティネットの仕組みにも影響しており、民間損保が加入する「損害保険契約者保護機構」にJA共済は加入していません。代わりに組織独自の内部留保や連帯保証システムによって契約者保護を図っています。
また、「JA共済は誰でも入れるのか」という点も誤解されがちですが、農業従事者以外の一般住民でも「員外利用」や出資金を支払って「准組合員」になることで問題なく加入できます。安価な掛金というメリットがある反面、事故対応の専門化レベルや拠点ごとの対応品質にバラつきがあるというリスク要因を正しく把握しておく必要があります。

【組織心理学から解く病理】なぜ過酷なノルマが放置され続けたのか
なぜJA組織において、これほど過酷な自爆営業やノルマが長年是正されなかったのでしょうか。組織心理学および日本のムラ社会構造の視点から分析すると、閉鎖的コミュニティ特有の「同調圧力」と「心理的安全性の欠如」が深く関係しています。
農協は単なる金融・共済取扱窓口ではなく、地域の冠婚葬祭や人間関係と密接に結びついています。組織の方針に異を唱えたり推進目標を拒否したりすることは、職場内での孤立だけでなく、地域社会そのものからの排除を意味しかねないという無言の恐怖がありました。上意下達の強いヒエラルキーの中で、「目標達成のために身銭を切るのが一人前の職員である」という歪んだ規範の正当化が代々受け継がれてしまったのです。
【プロの結論】JA共済をおすすめできる人・慎重になるべき人の判断基準
以上の実態を踏まえ、契約を検討する際や見直しを行う際の客観的な判断基準を提示します。
【JA共済が向いている人】
- 地方在住で、地元の農協支店や担当者と日頃から良好な人間関係が築けている人
- 建物更生共済(むてきプラス等)など、民間損保にはない手厚い自然災害補償を安価に確保したい人
- 事故対応の初動を自分である程度リードでき、掛金の安さを最優先したい人
【慎重に検討すべき・見送るべき人】
- 都市部に居住しており、迅速かつ24時間365日のプロフェッショナルな事故専従対応を求める人
- 過失割合の交渉や法的手続きをすべて保険会社に一任したい人
- 知人や親族からの「付き合い」だけで、保障内容を理解しないまま加入しようとしている人
農水省の業務改善指導と現在の最新動向|現場の労働環境はどう変わったか
Nスタの報道をはじめとする相次ぐメディア告発を受け、監督官庁である農林水産省は重い腰を上げました。全国のJAに対して実態調査を行い、過度な推進体制の是正を求めるJA共済 農林水産省 業務改善の基本方針を通達しました。
これを受け、全国の単位農協(単協)ではJA共済 ノルマ 推進目標の全面的な見直しが加速しています。現在進行している主な改革ポイントは以下の通りです。
- 全職員推進の廃止・縮小:専任担当者以外への共済ノルマ割り当てを廃止し、本来の営農指導や購買業務に専念できる環境づくり。
- 自爆営業の厳格な禁止:職員本人や親族名義の不自然な多重契約をシステムで検知・是正するコンプライアンス監査の強化。
- 評価体系の抜本改定:新規契約獲得高偏重の評価から、加入者の満足度や保全活動を重視する指標への移行。
- 解約ペナルティの緩和:短期解約に伴う過度な過年度実績取り消し基準の改定。
JA共済 現在 最新動向としては、組織全体でガバナンス改革が進みつつあるものの、長年培われたノルマ至上主義の風土を完全に払拭するには至っていない地域も散見されます。現場の職員が真に働きやすい環境を取り戻せるか、改革の実効性が問われ続けています。
【nスタ ja共済】に関するよくある質問(FAQ)
Q1:Nスタで報道された自爆営業は、現在でも行われているのですか?
A1:農水省の指導や全国本部の方針により、制度上は自爆営業の禁止とノルマの廃止・見直しが進んでいます。しかし、組織風土の改革スピードには地域ごとの単協で差があり、現場レベルでの実質的な目標圧力が完全になくなったとは言い切れない状況です。
Q2:JA共済の自動車共済に入っているのですが、民間損保に変えたほうが良いですか?
A2:一概に変更すべきとは言えません。掛金の安さや手厚い人身傷害補償などJA共済ならではのメリットもあります。ただし、夜間・休日の事故対応力や示談代行のスムーズさを重視する場合は、大手損保やネット専業損保への乗り換えを比較検討する価値があります。
Q3:職員として自爆契約してしまった共済は、すぐに解約できますか?ペナルティはありますか?
A3:契約者本人の意思でいつでも解約は可能です。以前のような過酷な個人ペナルティは制度上是正されつつありますが、職場内の人間関係や評価への懸念が残る場合は、JA内部のコンプライアンス相談窓口や外部の労働組合への相談をおすすめします。
まとめ:今後の動向と失敗しないための判断基準
報道番組『Nスタ』が切り込んだJA共済の過酷な実態は、巨大組織に内在していた構造的な矛盾を世に知らしめる契機となりました。職員の犠牲の上に成り立つ営業推進や、対応力不足による加入者の不満は、組織の持続可能性を根底から揺るがす問題です。
現在、農林水産省の指導のもとで業務改善が進められていますが、消費者としても「地域密着だから」「付き合いだから」と盲目的に契約するのではなく、他社サービスとの補償内容や事故対応力を冷静に比較検討する姿勢が求められます。組織が本来の「相互扶助」という原点に立ち返ることができるのか、今後の推移が注目されます。 (出典: nスタ ja共済(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。