ファミマ支払い方法2026最新版!一番お得な還元ルートと決済の罠
コンビニエンスストア大手のファミリーマートにおいて、レジ周辺のデジタル化と決済手段の多様化は急速に進展しています。かつて主流だった小銭による現金決済から、バーコード決済や非接触型のタッチ決済へとシフトが進む中、利用者側には「どの支払い方法が最もお得なのか」「公共料金や税金はキャッシュレスで払えるのか」といった疑問や戸惑いが生じています。
店頭でのポイント還元ルールやセルフレジの仕様は改定を繰り返しており、適切な決済手段を選択しないと思わぬ還元損や二度手間を招くケースも少なくありません。本稿では、流通業界の動向取材および店頭での実態検証に基づき、2026年現在におけるファミリーマートの決済事情と、損をしないための実践的な活用ルートを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ファミリーマートではPayPayや各種コード決済、クレジットカードのタッチ決済、交通系ICが網羅的に利用可能。
- 要点2:最大の還元を狙うなら「ファミペイ」を軸にしたPOSAカード・チャージルートや、共通ポイントの二重取りが必須。
- 要点3:公共料金や請求書支払いは原則現金か「ファミペイ」限定であり、他社コード決済やクレカは弾かれる点に注意。
【2026年最新】ファミリーマートで使える支払い方法一覧と利用実態
ファミリーマートの店頭レジおよびセルフレジで利用できる決済手段は多岐にわたります。現在、ファミマ 支払い方法 2026年最新の基準として、主要な国際ブランドのファミリーマート クレジットカード タッチ決済(Visa、Mastercard、JCB、American Express等)や、Suica・PASMOをはじめとするファミリーマート 交通系IC、流通系電子マネー(iD、QUICPay、楽天Edy、WAON)が全店規模で標準対応しています。
コード決済分野では、自社独自の「ファミペイ」をはじめ、ファミマ PayPay 使える環境が完全に定着しているほか、ファミリーマート 楽天ペイ、d払い、au PAY、メルペイ、LINE Payなど主要サービスが網羅されています。さらに、ファミマ ポイント払い Vポイントや楽天ポイント、dポイントといった共通ポイントを1ポイント=1円として直接支払いに充当することも可能です。
| 決済カテゴリー | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ファミペイ(FamiPay) | 通常決済0.5%還元+チャージ特典+POSA購入対応 | コード決済平均:0.5%〜1.0% | ファミマ店内での拡張性と独自恩恵が最も高い主力決済 |
| 共通QRコード決済 (PayPay・楽天ペイ・d払い) | 0.5%〜1.5%(クレカ紐付け・ポイントカード連携時) | 他コンビニ同等水準(0.5%〜1.0%) | 汎用性が高く、日常的に各経済圏を利用する層に最適 |
| クレカ タッチ決済 | 0.5%〜最大2.0%超(特定カード特典による) | 一般還元率:0.5%〜1.0% | 端末にかざすだけで決済が完了し、スピードと防犯面で最優秀 |
| 電子マネー・交通系IC | チャージ元クレカ還元率に依存(0.5%〜1.5%) | 交通機関利用と同等 | オフラインでも動作が安定しており、少額決済で依然として根強い |
| 現金決済 | 還元率0%(ポイントカード提示時のみ0.5%) | 基準値(0%) | 時間的コストと還元機会の損失が大きく、緊急時以外は非推奨 |
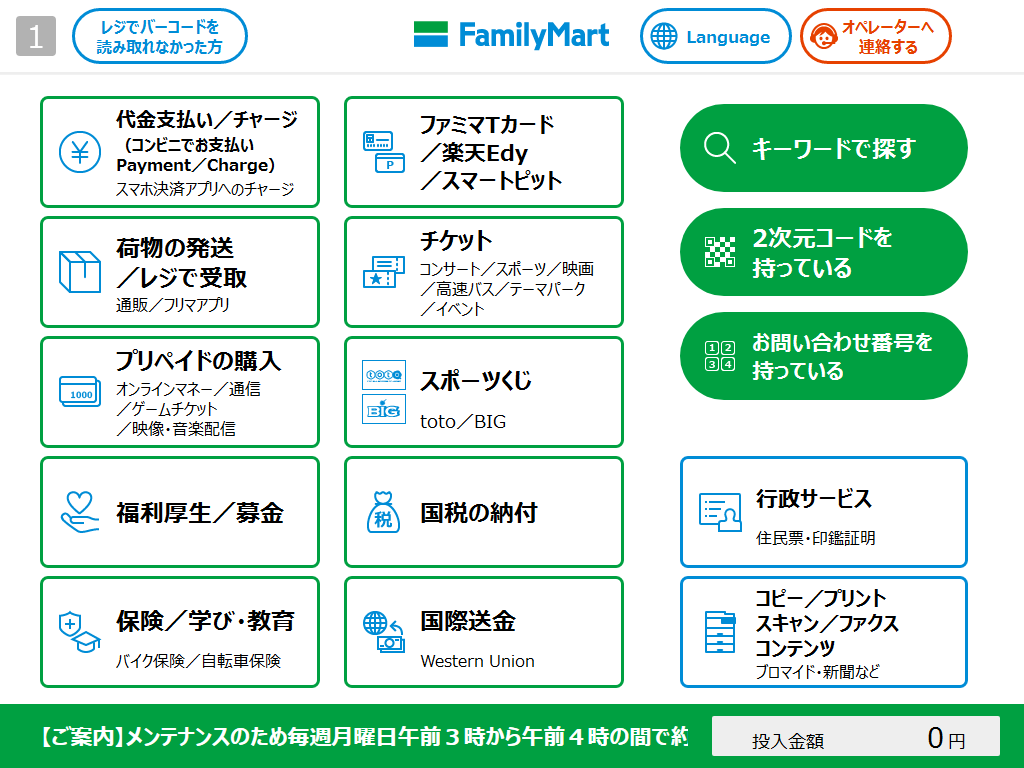
損をしない最強還元ルートの真相|PayPay・楽天ペイ・d払いの二重取り検証
日常の買い物で還元率を底上げするためには、単にコード決済の画面を提示するだけでは不十分です。基本原則となるのが、レジ前での「共通ポイントカードの提示」と「キャッシュレス決済」を組み合わせるファミマ d払い ポイント二重取りや楽天ペイの手法です。
ファミリーマートでは、支払い前に「Vポイント」「楽天ポイント」「dポイント」のいずれか1つのバーコードを提示することで200円(税込)につき1ポイント(0.5%)が積算されます。その上で、ポイント還元率が設定されたクレジットカード紐付けの楽天ペイやd払いで決済を実行すれば、決済側の還元(0.5%〜1.0%)と合わせて合計1.5%〜2.0%の二重取りが確実に達成できます。
一方、より高度なポイ活層の間で定番化しているのが、ファミペイアプリを経由したルートです。「ファミマTカード」や特定のJCBカードからファミペイへチャージ(0.5%〜1.0%還元)を行い、特定日(毎月5と0のつく日など)に店頭で各種POSAカード(楽天ギフトカードやApple Gift Card等)を購入する手法を用いれば、実質還元率を2.5%〜3.0%前後にまで引き上げることが可能です。自身の利用頻度と管理の手間に見合ったルートを選ぶことが、無駄なストレスを避ける鍵となります。
ファミペイの使い方と真価|公共料金・請求書支払いで得する裏技
ファミリーマートを利用する上で外せない独自システムが「ファミペイ」です。基本的なファミペイ 使い方は、専用アプリをスマートフォンにインストールし、現金を店頭レジでチャージするか、銀行口座・クレジットカードを登録してバーコードをスキャンしてもらう仕組みとなっています。アプリ内にVポイント、楽天ポイント、dポイントを事前に連携させておけば、1度のバーコード提示でポイントカード提示と決済が同時に完了する「ワンストップ設計」が大きな強みです。
そして、他社決済サービスと決定的な差別化要素となっているのが、ファミマ 公共料金 支払い方法における優位性です。通常、電気・ガス・水道料金や自動車税・固定資産税などの払込票(請求書)は、セブン-イレブンやローソンを含む大半のコンビニにおいて現金払いが原則となっており、クレジットカードや一般的なQRコード決済は利用できません。
しかし、ファミリーマートでは店頭レジでの払込票決済に「ファミペイ決済」が利用可能です。さらに、自宅にいながらスマホカメラでバーコードを読み取って決済できるファミマ 請求書支払い ファミペイ機能も提供されています。払込票1件につき所定のボーナス(10ポイント等の固定付与)やチャージ時のポイントが付与されるため、本来ポイントがつかない高額な納税や公共料金の支払いを合法的に還元対象へと変える数少ない手段として機能しています。
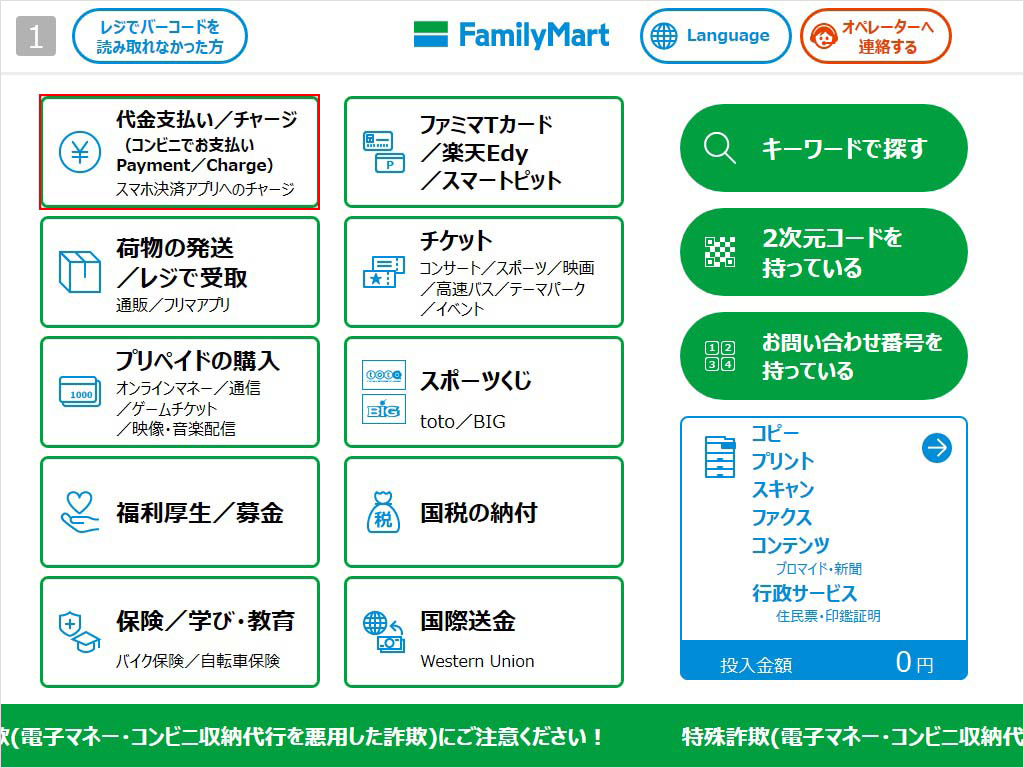
セルフレジと現金なし決済の落とし穴|併用払いの厳格ルールと注意点
人手不足の解消とレジ待ち時間の短縮を目的に、都市部を中心に導入が進んでいるのが「セルフレジ」です。しかし、利用時にはシステム上の制約を正しく把握しておく必要があります。
まず、ファミマ セルフレジ 決済方法の大半は完全キャッシュレス対応となっており、現金投入口が存在しないファミリーマート 現金なし端末が主流です。セルフレジでは、クレジットカードのタッチ決済、交通系IC、各種バーコード決済、ポイント払いのみが稼働しています。現金を一切使わずにスムーズに完結できる反面、以下の取引はセルフレジでは処理できず、有人レジに並び直す必要があります。
- お酒・たばこ等の年齢確認が必要な商品の購入
- 公共料金・各種払込票の支払い
- Famiポート関連サービス・各種金券の購入
- 現金による残高チャージ
また、レジトラブルで頻発するのがファミマ 支払い方法 併用のルール誤認です。ファミリーマートのPOSシステムでは、決済手段の併用に厳格な制約が設けられています。「ポイント払い+現金」や「ファミペイ+現金」といった組み合わせは一部可能ですが、「交通系IC+クレジットカード」や「PayPay+d払い」など、キャッシュレス決済同士を組み合わせて不足分を補うことは一切できません。残高不足が発生した場合は決済がエラーとなるため、事前にチャージ額を確認しておく自衛策が求められます。
【実態検証】利用者の生の声と現場目線で見えたキャッシュレスのリアル
経済産業省の調査データや決済端末の普及統計によると、コンビニにおける非接触決済の利用比率は年々上昇していますが、現場のオペレーションやSNS・コミュニティ掲示板には利用者の赤裸々な本音と課題が溢れています。
店舗スタッフの証言や現場取材では、「タッチ決済の普及により、レジ1人あたりの処理時間は従来の現金決済時の約15秒から約5秒へと大幅に短縮された」という肯定的なデータがある一方、ポイント連携の複雑化に対する戸惑いも散見されます。ネット上のコミュニティでは、以下のような声がリアルな体験談として寄せられています。
「レジ前でポイントカードの画面を出して、次に決済アプリを切り替えて……とやっていると店員や後続の客の視線がプレッシャーになる。ファミペイにポイントを連携して1回で済ませるのが結局一番楽」(30代会社員・SNS投稿より)
「公共料金を払おうとしてPayPayを出して断られた。コンビニで払込票をキャッシュレス処理できるのはファミペイだけという事実をもっと周知してほしい」(40代主婦・知恵袋投稿より)
こうした生の声が浮き彫りにしているのは、機能が増えすぎたことによる「消費者の認知疲労」です。還元率が0.5%高いルートを血眼になって追い求めるあまり、アプリの切り替えやチャージ管理に時間を奪われ、かえって利便性を損なっているケースも少なくありません。
【プロの結論】経済合理性と行動経済学から導く「向いている人・おすすめできない人」
行動経済学や消費者心理の視点からコンビニ決済を分析すると、ポイント還元という「小さな報酬」に囚われることで、不要なついで買いを誘発される心理的トラップ(現在バイアス)が働いていることが分かります。ファミリーマートでの決済手段は、個人のライフスタイルや利用頻度に応じて割り切って設計することが合理的です。
ファミペイ極振りが「向いている人」の条件
- 週3回以上ファミリーマートを利用するヘビーユーザー:無料クーポン配布や独自キャンペーンの恩恵を最大化可能。
- 固定資産税や公共料金の払込票を年間数十万円以上支払う人:税金支払いを唯一還元化できるメリットが手間に勝る。
- POSAカード購入など計画的なポイ活ルートを管理できる人:還元率2%以上のリターンを安定して享受できる。
既存のクレカ・共通決済で十分な「おすすめできない人」の条件
- ファミマの利用が週1回以下または月数回程度のライト層:新規アプリの管理コストや残高の死蔵リスクが還元メリットを上回る。
- レジ前での操作を極限までシンプルにしたい人:スマホをかざすだけのクレジットカードのタッチ決済や交通系ICが精神衛生上最も快適。
- 特定のポイント経済圏(楽天・ドコモ・PayPay)に集中投資している人:既存の決済手段にポイントカード提示を重ねるだけで十分な還元率を維持できる。
【ファミリーマート 支払い 方法】に関するよくある質問(FAQ)
Q1:ファミマでPayPayと現金の併用支払いはできますか?
A1:PayPayを含む各種バーコード決済と現金の併用支払いはできません。残高が不足している場合は決済エラーとなるため、事前にアプリ内でチャージを済ませておくか、全額を現金または他の決済手段に切り替えて支払う必要があります。
Q2:クレジットカードのタッチ決済はいくらまでサインレスで使えますか?
A2:ファミリーマートでは、基本的に1万円(税込)以下の決済であればサインや暗証番号の入力不要(サインレス)でタッチ決済が完了します。1万円を超える高額決済の場合は、端末にカードを差し込んで暗証番号を入力する必要があります。
Q3:公共料金や税金の納付書はクレジットカードや楽天ペイで支払えますか?
A3:原則として支払えません。店頭窓口での公共料金・税金等の払込票支払いは「現金」または「ファミペイ」のみの受付となっており、クレジットカード、楽天ペイ、PayPay、交通系ICなどは利用不可となっています。
Q4:セルフレジで現金は使えますか?
A4:大半の店舗に導入されているセルフレジは「完全キャッシュレス専用」となっており、現金は使えません。現金での支払いや現金チャージを行いたい場合は、必ず有人レジを利用してください。
Q5:Vポイント、楽天ポイント、dポイントは同時に貯められますか?
A5:1回の会計で提示して貯められる共通ポイントは、Vポイント・楽天ポイント・dポイントの中からいずれか「1種類のみ」です。複数種類のポイントカードを提示して同時に二重取りすることはできません。
まとめ:2026年ファミマ決済で後悔しないための最適解
ファミリーマートにおける決済戦略の最適解は、利用者の来店頻度によって明確に二極化しています。日常的に足を運ぶユーザーや税金・公共料金の支払いを抱えるユーザーであれば、アプリのワンストップ機能と払込票対応を兼ね備えた「ファミペイ」を中核に据えるのが最も経済合理的です。
一方で、時折立ち寄る程度のライトユーザーであれば、無理に専用決済を導入せず、使い慣れたクレジットカードのタッチ決済や主要QRコード決済に共通ポイント提示を組み合わせる手法が最もスマートです。還元率の細かな数字に振り回されることなく、自身のライフスタイルに調和した決済手段を選び取り、快適かつ無駄のない買い物を実現してください。 (出典: ファミリーマート 支払い 方法(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。